Aller au contenu principal
Préapprobation hypothécaire

Préapprobation hypothécaire au Québec : sachez ce que vous pouvez vous permettre

J’examine vos revenus, votre mise de fonds, vos dettes et votre crédit pour que vous connaissiez la fourchette de prix réaliste dans laquelle magasiner, et ce qu’un prêteur approuverait réellement, avant de faire une offre.

Obtenir mon estimation de préapprobation
  1. Page d'accueil
  2. Services
  3. Achat immobilier et préapprobation
  4. Préapprobation hypothécaire
  • Courtier hypothécaire agréé Autorité des marchés financiers 215250
  • 14+ ans d'expérience Expérience dans les secteurs du crédit immobilier et bancaire.
À qui s’adresse ce service

Une préapprobation est-elle la bonne prochaine étape?

Cela a du sens si vous :

  • Prévoyez acheter au cours des prochains mois
  • N’avez pas encore choisi de propriété
  • Voulez connaître votre budget avant de commencer à magasiner
  • Êtes prêt à faire une offre et voulez qu’elle soit prise au sérieux
  • Voulez comprendre les chiffres mensuels avant de vous engager, pas après

Une préapprobation n’est pas un engagement hypothécaire définitif. La propriété, vos documents et l’approbation propre au prêteur sont toujours examinés.

Commencer ma préapprobation
Le processus

Comment ça se passe

Des étapes claires. Aucune surprise.

  1. 01

    On discute de vos finances

    On passe en revue vos revenus, votre mise de fonds, vos dettes actuelles et ce que vous cherchez réellement à accomplir.

  2. 02

    On examine votre crédit

    Avec votre autorisation, on consulte votre crédit pour qu’aucune surprise ne survienne plus tard dans le dossier.

  3. 03

    On compare les critères des prêteurs

    Chaque prêteur évalue un dossier à sa façon. On associe votre situation aux critères qui lui conviennent plutôt qu’à la formule d’un seul prêteur.

  4. 04

    On demande les documents

    Une fois la fourchette probable établie, on demande les documents justificatifs nécessaires pour la confirmer.

  5. 05

    On vous explique le résultat

    Vous recevez la préapprobation ou l’estimation budgétaire, avec ses conditions et ce qui pourrait les changer.

Préparer votre dossier

Documents couramment demandés

Chaque dossier est différent, mais voici les documents habituels :

Commencer ma préapprobation
  • Lettre d’emploi
  • Talons de paie récents
  • Documents fiscaux, le cas échéant
  • Preuve de votre mise de fonds
  • État de compte hypothécaire actuel, le cas échéant
  • Relevés de vos dettes actuelles, le cas échéant
  • Pièces d’identité, demandées de façon sécurisée

Un revenu de travailleur autonome, à commission ou provenant de plusieurs sources exige généralement plus de documents. Vous recevrez une liste précise pour votre dossier, et les documents sont toujours recueillis par des canaux sécurisés.

Family home listed for sale
Mon approche

Les chiffres compris avant de faire une offre. Pas un produit imposé d’abord.

  • Une fourchette de prix réaliste

    Pas le maximum qu’une calculatrice produira, mais la fourchette qui convient à vos finances et laisse de la place pour les frais liés à l’achat.

  • Les facteurs du paiement mensuel

    On regarde le paiement, pas seulement le taux : assurance hypothécaire, taxes, chauffage, frais de copropriété et ce qui se passe à la fin du terme.

  • Les frais de clôture, dès le départ

    Les droits de mutation, les frais juridiques, les inspections et l’assurance sont abordés avant que vous vous engagiez, afin que les totaux ne soient pas une surprise à la signature.

Réserver une consultation gratuite
  • 1 000+

    Clients satisfaits partout au Québec

  • 14+

    Années d’expérience en hypothèques et en services bancaires

  • 20+

    Grandes banques et prêteurs disponibles

Témoignages de clients

Ce que les clients disent de leur collaboration avec moi

De vrais messages de vrais clients — non filtrés, non modifiés et vérifiables.

5.0 ★★★★★ (46 avis Google)
Voir tous les avis
  • CCassandra Borden Avis Google
    ★★★★★
    « I had such a great experience working with Karim for my mortgage. From the very… »
  • NNaji Majdalalani Avis Google
    ★★★★★
    « I got 3 mortgages through Karim and now working on the 4th, professional, gentle and… »
  • IInfo Montreal location Avis Google
    ★★★★★
    « Je recommande sans hésiter Karim ! Il m'a énormément aidée tout au long de mon processus… »
  • JJohn Eskandar Avis Google
    ★★★★★
    « A true professional »
Questions fréquentes

Réponses aux questions les plus fréquentes sur la préapprobation

Des réponses claires pour comprendre le processus avant de commencer à magasiner.

Poser ma question
Qu'est-ce qu'une préapprobation hypothécaire?

Une évaluation préliminaire du montant que vous pourriez emprunter et du taux envisagé, avant de faire une offre. Elle ne garantit pas le prêt final : le prêteur doit encore approuver la propriété.

Combien de temps dure une préapprobation?

Une préapprobation hypothécaire est généralement valide pendant 90 à 120 jours, selon le prêteur et les conditions applicables. Elle vous permet d'estimer votre capacité d'emprunt et de connaître votre budget d'achat avant de commencer vos recherches immobilières. Si votre préapprobation expire, il est possible de mettre votre dossier à jour et de faire une nouvelle demande. Il est important de noter qu'une préapprobation ne garantit pas le financement final, qui demeure soumis à la vérification de votre situation financière et de la propriété.

Quels documents faut-il?

Pièces d'identité, talons de paie, lettre d'emploi, avis de cotisation, preuve de mise de fonds et liste de dettes. Les travailleurs autonomes fournissent des documents additionnels.

Une préapprobation nuit-elle au crédit?

Une vérification de crédit a un petit effet temporaire. Comme courtier, je limite les demandes en comparant les prêteurs pour vous.

Puis-je obtenir une préapprobation en ligne?

Oui, vous commencez en ligne, puis je valide vos chiffres avant de lancer la demande.

La préapprobation garantit-elle mon prêt?

Non. Le prêteur doit encore approuver la propriété, l'évaluation et votre dossier à jour.

Connaissez votre budget avant de tomber en amour avec une maison.

Si vous prévoyez acheter au cours des prochains mois, avec ou sans propriété choisie, j’examine votre dossier et je vous donne une fourchette réaliste avant que vous fassiez une offre.
Plus de 1 000 clients satisfaits partout au Québec · 5,0 ★ sur Google
Consultation gratuite

Parlez-moi de votre situation

Les consultations sont gratuites et sans obligation. J’examine votre dossier, je vous explique les options qui s’offrent à vous et je vous dis franchement quand une hypothèque n’est pas la bonne solution.

Demandez une consultation hypothécaire gratuite

Votre adresse courriel ne sera pas publiée. Les champs marqués d’un * sont obligatoires. Veuillez ne pas transmettre votre numéro d’assurance sociale ni vos identifiants bancaires ici.

Vos coordonnéesÉtape 1 sur 3
  1. 1Vos coordonnées
  2. 2Votre achat
  3. 3Vos revenus et votre crédit

Vos coordonnées

Pour savoir comment vous joindre et de quelle façon vous préférez être contacté.

Scroll to Top
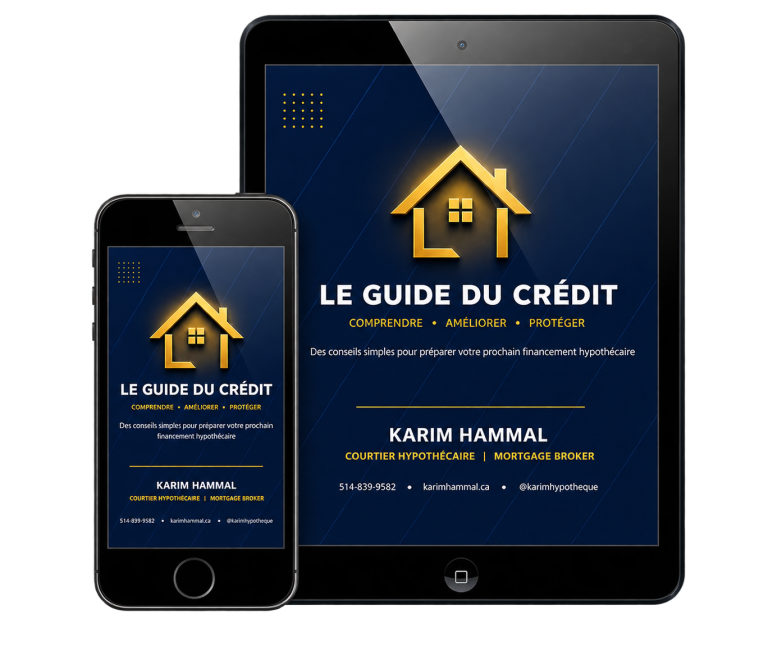
Gratuit · PDF Le Guide du crédit de Karim Hammal sur tablette et téléphone Disponible en français et en anglais

Obtenez votre guide de crédit gratuit

Tout ce que vous devez savoir avant de faire une demande hypothécaire.

Ce que les prêteurs examinent, comment votre cote de crédit influence votre taux et les étapes simples pour renforcer votre demande.

Aucun pourriel. Vos informations restent confidentielles.

C’est envoyé

Votre guide est en route vers votre boîte courriel.

Vous pouvez aussi le télécharger dès maintenant. Pensez à vérifier vos courriels indésirables si vous ne le voyez pas d’ici quelques minutes.