Aller au contenu principal
Financement hypothécaire privé

Un refus de la banque ne signifie pas qu'il n'existe aucune solution au Québec.

Crédit difficile, faillite récente ou revenus complexes peuvent bloquer le financement traditionnel, même avec de l'équité. Le prêt privé peut dépanner temporairement : je vous aide à évaluer son coût et votre stratégie de sortie.

Discutez de votre situation en toute confidentialité
  1. Page d'accueil
  2. Services
  3. Financement alternatif et privé
  • Courtier hypothécaire agréé Autorité des marchés financiers 215250
  • 14+ ans d'expérience Crédit immobilier et secteur bancaire
Quand y penser ?

Dans quelles situations un prêt privé peut-il être envisagé ?

Le financement privé peut notamment être considéré dans certaines situations impliquant :

  • Problèmes de crédit ou faible cote de crédit
  • Équité importante dans une propriété malgré une difficulté de qualification
  • Faillite ou proposition de consommateur récente
  • Besoin de liquidités à court terme
  • Retards hypothécaires ou autres paiements en souffrance
  • Financement en premier ou deuxième rang
  • Ratios d'endettement élevés
  • Remboursement d'un prêt privé existant
  • Revenus de travailleur autonome difficiles à démontrer selon les normes traditionnelles
  • Financement temporaire en attendant la vente d'une propriété
  • Refus d'une banque ou d'un prêteur traditionnel
  • Besoin de temps pour rétablir le crédit ou améliorer la qualification
  • Besoin urgent de consolider des dettes

Les prêteurs privés accordent généralement une importance particulière à la propriété, à l'équité disponible et à la stratégie de sortie, bien que les revenus et le crédit puissent également être considérés.

Voir si le financement privé me convient
Un prêt avec un but

Un prêt privé doit avoir un objectif.

Obtenir le financement n'est pas toute la stratégie. Avant de recommander du financement privé, je veux pouvoir répondre à trois questions.

Le financement privé peut être très utile lorsqu'il donne suffisamment de temps ou de flexibilité pour régler une situation temporaire. Il devient beaucoup plus risqué lorsqu'il n'existe aucun plan réaliste pour l'échéance du prêt.

  1. Pourquoi en avez-vous besoin ?
  2. Combien cela va-t-il coûter ?
  3. Comment allons-nous en sortir ?

Si l'une de ces réponses n'est pas claire, nous prenons le temps de la clarifier avant d'aller plus loin.

Le processus

Comment fonctionne le processus ?

Des étapes simples. Aucune surprise.

  1. 01

    Comprendre votre situation

    Nous commençons par établir le portrait complet : propriété, solde hypothécaire, dettes, revenus, crédit, raison du financement et délai disponible.

  2. 02

    Déterminer l'équité disponible

    La propriété joue un rôle important dans la décision du prêteur privé. Nous regardons sa valeur marchande estimative et les financements déjà enregistrés. Une évaluation professionnelle est généralement requise.

  3. 03

    Déterminer le montant réellement nécessaire

    L'objectif n'est pas d'emprunter le maximum disponible, mais le montant nécessaire pour réaliser la stratégie, y compris les dettes à rembourser.

  4. 04

    Analyser les options de financement privé

    Je présente le dossier aux sources de financement privé appropriées et je compare les solutions réalistes. Les taux, frais et conditions peuvent varier considérablement d'un prêteur à l'autre.

  5. 05

    Comprendre tous les coûts avant de signer

    Un financement privé peut notamment comprendre :

    • Un taux plus élevé que le financement traditionnel
    • Des frais du prêteur et de courtage, s'il y a lieu
    • Des frais d'évaluation, juridiques ou de notaire
  6. 06

    Établir la stratégie de sortie

    L'une des étapes les plus importantes. Selon votre situation, elle pourrait consister à :

    • Améliorer votre crédit ou réduire vos dettes
    • Établir un meilleur historique de revenus
    • Refinancer avec un prêteur traditionnel, ou vendre la propriété
Préparer votre dossier

Documents généralement requis

Les exigences varient selon le prêteur privé. Après avoir analysé votre situation, je vous indiquerai précisément ce qui est nécessaire.

Discutez de votre dossier
  • Deux pièces d'identité
  • Information relative au crédit
  • Relevés hypothécaires récents
  • Information sur la propriété
  • Information sur les taxes foncières
  • Rapport d'évaluation
  • Détails des hypothèques ou dettes garanties
  • Explication des problèmes de crédit, s'il y a lieu
  • Relevés des dettes à rembourser
  • Documents de faillite ou de proposition, s'il y a lieu
  • Information sur vos revenus
  • Information appuyant la stratégie de sortie

Des relevés bancaires peuvent aussi être demandés selon le prêteur.

Poignée de main entre un client et son courtier
Mon approche

La sortie compte autant que l'approbation.

  • Tout comprendre avant de procéder

    Taux, frais, versements et montant total, pas seulement « j'ai trouvé un prêteur qui vous accepte ».

  • Une durée avec un objectif

    6, 12 ou 18 mois avec un prêteur privé doivent avoir une raison claire et un plan pour la suite.

  • Une opinion honnête

    Si la structure proposée ne vous place pas dans une meilleure position, je vous le dis.

Parlez à Karim, en toute discrétion
  • 1 000+

    Clients satisfaits partout au Québec

  • 14+

    Années d'expérience en hypothèques et services bancaires

  • 20+

    Grandes banques et prêteurs accessibles

Témoignages de clients

Ce que les clients disent de leur collaboration avec moi

De vrais messages de vrais clients : non filtrés, non modifiés et vérifiables.

5.0 ★★★★★ (46 avis Google)
Voir tous les avis
  • CCassandra Borden Avis Google
    ★★★★★
    « I had such a great experience working with Karim for my mortgage. From the very… »
  • NNaji Majdalalani Avis Google
    ★★★★★
    « I got 3 mortgages through Karim and now working on the 4th, professional, gentle and… »
  • IInfo Montreal location Avis Google
    ★★★★★
    « Je recommande sans hésiter Karim ! Il m'a énormément aidée tout au long de mon processus… »
  • JJohn Eskandar Avis Google
    ★★★★★
    « A true professional »
Questions fréquentes

Réponses aux questions les plus fréquentes sur le prêt privé

Des réponses claires pour vous aider à comprendre le processus et à vous sentir en confiance avant de commencer.

Poser ma question
Est-il plus facile d'obtenir un prêt privé qu'un prêt bancaire ?

Les prêteurs privés peuvent être plus flexibles que les prêteurs traditionnels, puisque la valeur de la propriété et l'équité disponible ont une importance considérable dans leur décision.

Cela ne signifie toutefois pas que l'approbation est automatique. Chaque prêteur possède ses propres critères.

Combien puis-je emprunter ?

Le montant dépend surtout de la valeur de la propriété, des financements déjà enregistrés et des critères du prêteur. Nous visons le montant réellement nécessaire à votre stratégie, pas le maximum disponible.

Les taux des prêteurs privés sont-ils plus élevés ?

Oui, généralement. Le taux et les frais sont plus élevés que ceux d'un prêteur traditionnel. C'est pourquoi je vous présente le coût total avant que vous preniez une décision.

Puis-je obtenir une deuxième hypothèque sans toucher à ma première ?

Dans plusieurs cas, oui. Un financement en deuxième rang permet de conserver votre première hypothèque et ses conditions. La faisabilité dépend de l'équité disponible et des exigences du prêteur.

Le financement privé peut-il fonctionner après une faillite ou une proposition de consommateur ?

C'est possible. Les prêteurs privés accordent plus d'importance à la propriété, à l'équité et à la stratégie de sortie. Chaque dossier est analysé selon sa situation.

Combien de temps devrais-je rester avec un prêteur privé ?

Le moins longtemps nécessaire. Un terme de 6, 12 ou 18 mois doit servir un objectif précis, avec un plan pour revenir vers un prêteur traditionnel, refinancer ou vendre.

Refus de votre banque ?

Regardons la situation avant d'abandonner.

Un refus bancaire ne signifie pas nécessairement qu'aucune solution de financement n'existe. Parlons-en, en toute confidentialité.
Plus de 1 000 clients satisfaits partout au Québec · 5,0 ★ sur Google
Consultation gratuite

Parlez-moi de votre situation

Les consultations sont gratuites et sans obligation. J’examine votre dossier, je vous explique les options qui s’offrent à vous et je vous dis franchement quand une hypothèque n’est pas la bonne solution.

Demandez une consultation hypothécaire gratuite

Votre adresse courriel ne sera pas publiée. Les champs marqués d’un * sont obligatoires. Veuillez ne pas transmettre votre numéro d’assurance sociale ni vos identifiants bancaires ici.

Vos coordonnéesÉtape 1 sur 3
  1. 1Vos coordonnées
  2. 2Le financement
  3. 3Votre situation

Vos coordonnées

Pour savoir comment vous joindre et de quelle façon vous préférez être contacté.

Scroll to Top
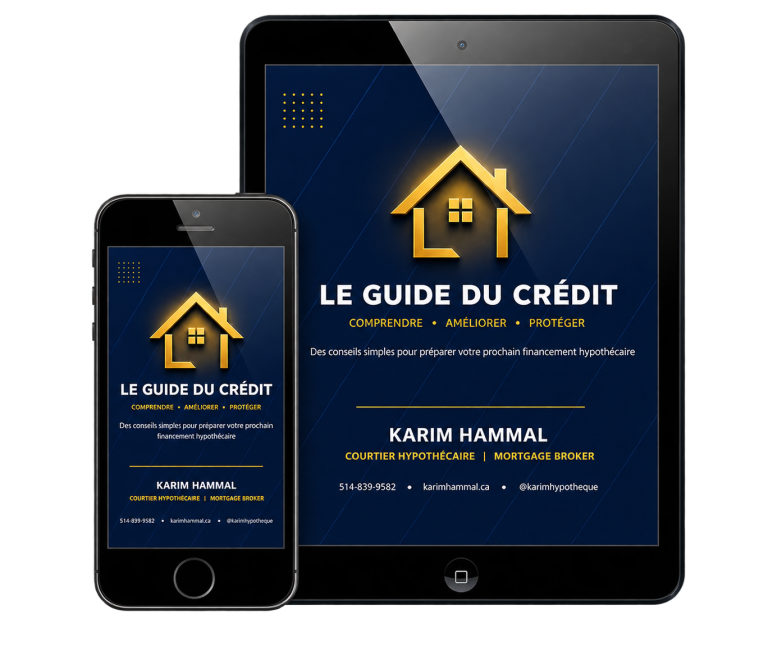
Gratuit · PDF Le Guide du crédit de Karim Hammal sur tablette et téléphone Disponible en français et en anglais

Obtenez votre guide de crédit gratuit

Tout ce que vous devez savoir avant de faire une demande hypothécaire.

Ce que les prêteurs examinent, comment votre cote de crédit influence votre taux et les étapes simples pour renforcer votre demande.

Aucun pourriel. Vos informations restent confidentielles.

C’est envoyé

Votre guide est en route vers votre boîte courriel.

Vous pouvez aussi le télécharger dès maintenant. Pensez à vérifier vos courriels indésirables si vous ne le voyez pas d’ici quelques minutes.